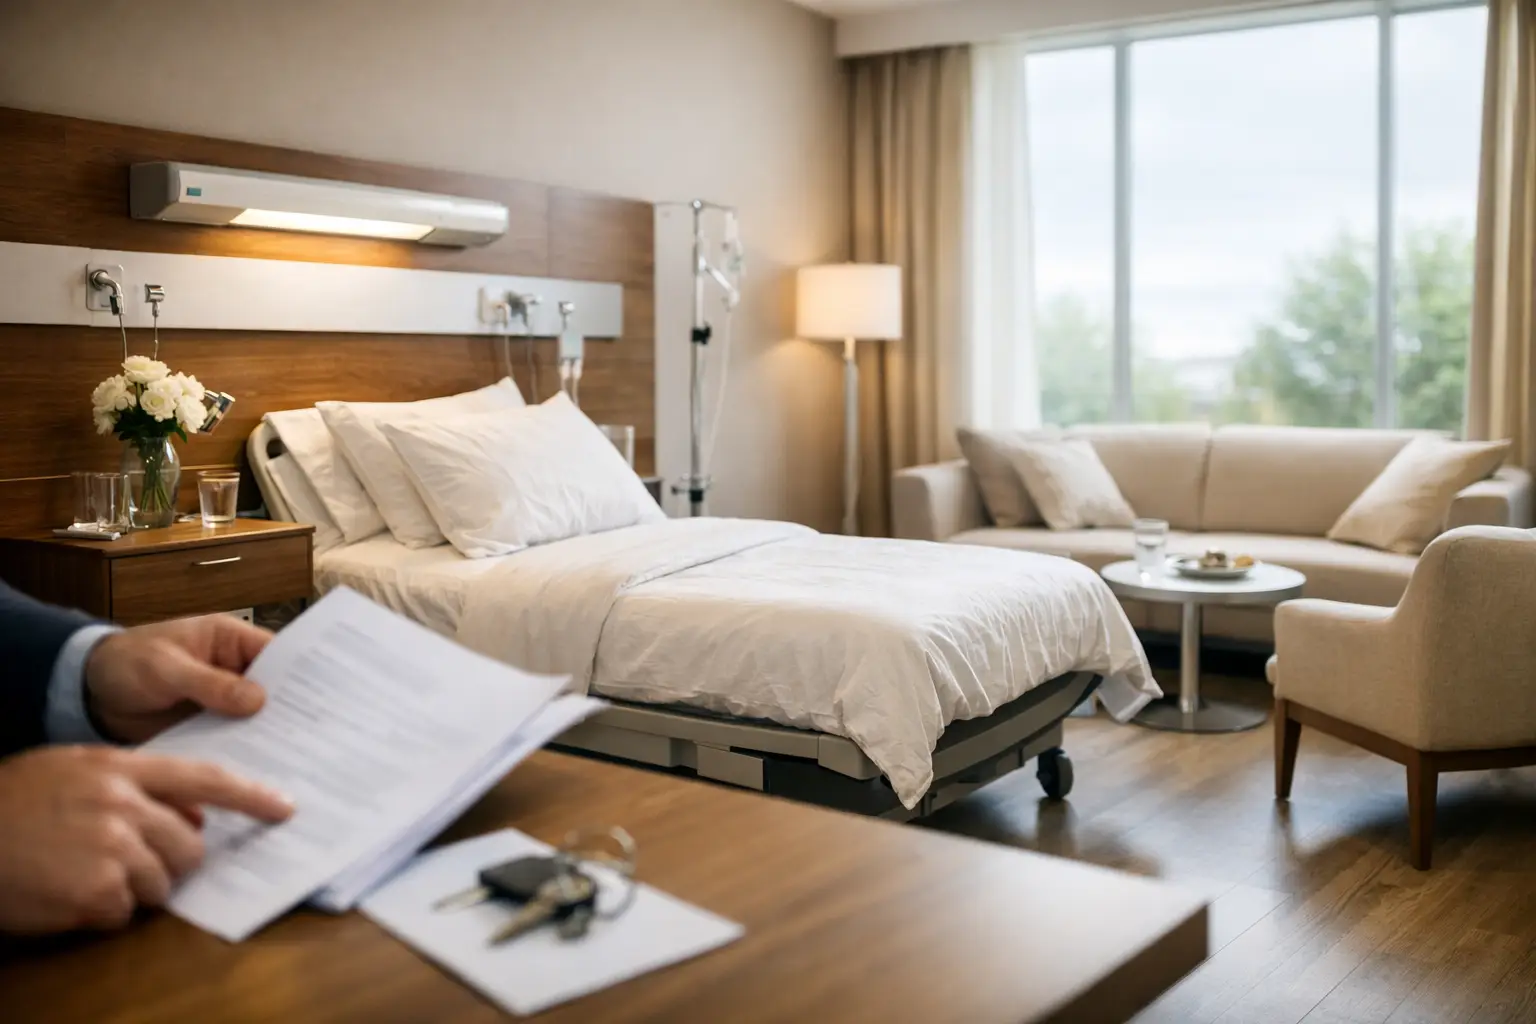
Une chambre seule après une opération, un accouchement ou une hospitalisation imprévue n’est pas un luxe pour tout le monde. Pouvoir se reposer, recevoir ses proches dans de bonnes conditions ou préserver son intimité peut réellement faciliter le séjour. Pourtant, rechercher les meilleures garanties chambre particulière ne consiste pas à sélectionner le plafond quotidien le plus élevé. Le bon niveau dépend de votre région, de vos établissements habituels, de votre situation familiale et du budget que vous voulez consacrer à votre mutuelle.
La chambre particulière est considérée comme une prestation de confort lorsqu’elle est demandée sans nécessité médicale. Dans ce cas, elle n’est pas remboursée par l’Assurance Maladie : son tarif est fixé par l’établissement et doit vous être communiqué avant la prestation. Si vous êtes placé seul pour une nécessité médicale ou en raison des contraintes de l’établissement, ce supplément ne doit pas vous être facturé comme une prestation de confort.
Ce que couvre vraiment une garantie chambre particulière
La garantie rembourse tout ou partie du supplément facturé pour être hospitalisé dans une chambre individuelle. Elle concerne souvent les hospitalisations avec nuitée, mais certains contrats prévoient aussi une prise en charge en ambulatoire, avec des montants ou des limites spécifiques.
À ne pas confondre avec le forfait journalier hospitalier : depuis le 1er mars 2026, celui-ci est fixé à 23 € par jour en hôpital ou en clinique et à 17 € par jour en psychiatrie. Les contrats responsables doivent le prendre en charge à 100 % sans limitation de durée. La chambre particulière reste, elle, une garantie distincte dont le remboursement dépend du contrat.
Le premier élément à vérifier est le montant remboursé par jour. Selon les cliniques, les hôpitaux publics et les villes, le tarif d’une chambre seule peut être modéré ou dépasser largement le forfait prévu par une mutuelle standard. Une garantie de 50 euros par jour peut convenir dans certains établissements, mais laisser un reste à charge conséquent dans une clinique privée d’une grande agglomération.
Le second élément est la durée d’indemnisation. Certains contrats remboursent la chambre particulière sans limite de jours pendant une hospitalisation. D’autres fixent un plafond annuel, par exemple 30, 60 ou 90 jours. Cette différence est déterminante pour les personnes qui anticipent une intervention lourde, une rééducation ou des hospitalisations répétées.
Enfin, il faut identifier les séjours réellement concernés. Une bonne garantie peut couvrir l’hospitalisation médicale et chirurgicale, la maternité, la psychiatrie ou les soins de suite. Ces postes ne sont pas toujours traités de la même manière. Une formule qui paraît généreuse sur le papier peut exclure certains établissements, limiter la durée en psychiatrie ou réduire fortement le forfait en centre de rééducation.
Les critères des meilleures garanties chambre particulière
Comparer uniquement une ligne intitulée « chambre particulière : 100 euros par jour » expose à de mauvaises surprises. Les meilleures garanties chambre particulière sont celles dont les conditions correspondent à votre exposition réelle aux frais, pas celles qui affichent la promesse la plus spectaculaire.
Un forfait adapté aux tarifs de votre zone de soins
Commencez par regarder les établissements que vous êtes susceptible de fréquenter. Vous pouvez vous appuyer sur les cliniques proches de votre domicile, votre maternité envisagée ou l’établissement recommandé par votre spécialiste. Demandez le tarif de la chambre particulière : il varie parfois fortement au sein d’une même ville selon le service et le niveau de confort. Les établissements de santé doivent d’ailleurs rendre leurs tarifs accessibles par affichage et sur la page de leur site internet consacrée aux tarifs.
Si le prix habituellement pratiqué est de 90 euros par nuit, un forfait de 60 euros vous laisse 30 euros à régler chaque jour. Pour un séjour court, ce reste à charge peut être acceptable. Pour une hospitalisation de plusieurs jours, l’écart devient plus sensible. À l’inverse, payer une cotisation nettement plus élevée pour un forfait de 200 euros alors que vos établissements facturent 70 euros n’est pas forcément pertinent.
Une durée sans restriction inutile
Le plafond journalier ne suffit pas. Vérifiez si la garantie est accordée pour une durée illimitée par hospitalisation ou si elle est plafonnée sur l’année. Les limites peuvent sembler lointaines lorsqu’on est en bonne santé, mais elles comptent davantage après 55 ans, en cas de maladie chronique ou lorsqu’une chirurgie programmée est envisagée.
Les contrats les plus protecteurs prévoient généralement une prise en charge sur toute la durée du séjour dans les catégories d’hospitalisation couvertes. Une limite peut toutefois être acceptable si elle s’accompagne d’une cotisation plus basse et que votre besoin est ponctuel. Il s’agit d’un arbitrage, pas d’un défaut automatique.
Des conditions claires pour la maternité et les soins de suite
Pour un futur parent, la chambre individuelle en maternité constitue souvent un critère concret de choix. Il faut alors contrôler le forfait dédié, le nombre de nuits prises en charge et l’existence éventuelle d’un délai de carence. Souscrire juste avant une grossesse ou une intervention programmée ne garantit pas toujours une prise en charge immédiate.
Les soins de suite et de réadaptation méritent la même attention, notamment pour les seniors. Certains contrats appliquent un forfait inférieur à celui de l’hospitalisation classique. D’autres excluent simplement la chambre particulière dans ce type de séjour. Cette précision se trouve dans le tableau de garanties et les conditions générales, pas dans les promesses commerciales.
La distinction entre chambre seule et services annexes
Télévision, téléphone, repas accompagnant, lit pour un proche ou wifi peuvent être facturés avec la chambre, sans être compris dans le remboursement. La mutuelle rembourse alors le supplément de chambre dans la limite de son forfait, mais pas nécessairement les prestations de confort qui s’y ajoutent.
Cette distinction est fréquente en maternité. Si la présence du second parent compte dans votre projet, demandez à l’établissement un détail des options et à l’assureur ce que le contrat rembourse précisément. Une réponse écrite évite les interprétations au moment de régler la facture.
Quel niveau choisir selon votre profil ?
Un actif célibataire qui se fait soigner dans un hôpital public proche de chez lui n’a pas forcément intérêt à viser le plafond maximal. Une formule intermédiaire peut offrir un bon compromis si la chambre particulière reste une préférence, et non une nécessité absolue. Il peut être plus utile de renforcer les honoraires chirurgicaux ou les dépassements d’anesthésie, qui peuvent générer un reste à charge plus important.
Pour une famille, le raisonnement change. Une garantie solide en maternité, avec un forfait cohérent avec les tarifs locaux, peut avoir une valeur concrète. Il faut aussi vérifier quel ou quels contrats couvrent réellement la personne hospitalisée : les garanties détenues par les autres membres du foyer ne s’appliquent pas automatiquement.
Les seniors doivent regarder la chambre particulière avec les garanties de chirurgie, de spécialistes, de soins de suite et d’assistance. Isoler ce seul poste n’a pas de sens. Un contrat qui rembourse intégralement la chambre mais limite les dépassements d’honoraires peut créer un faux sentiment de protection.
Ce qu’en pensent nos experts
« Pour évaluer une garantie hospitalisation, nous regardons toujours la chambre particulière avec les honoraires du chirurgien et de l’anesthésiste, les soins de suite et les éventuelles limitations de durée. Une excellente prise en charge de la chambre ne compense pas une couverture insuffisante sur des frais médicaux plus importants. Le bon niveau dépend donc de l’ensemble du poste hospitalisation, pas d’une seule ligne du tableau de garanties.«
Pour les travailleurs non salariés et les indépendants, le confort peut aussi répondre à une contrainte d’organisation. Récupérer dans de bonnes conditions est utile, mais la priorité reste souvent la protection du revenu en cas d’arrêt de travail. Une mutuelle et une prévoyance doivent être étudiées ensemble, sans surpayer une option d’hospitalisation au détriment de la couverture des revenus.
Les pièges qui font gonfler le reste à charge
Le premier piège est de confondre « frais réels » et « forfait par jour ». La mention « frais réels » est généralement favorable, mais elle doit être lue avec les éventuelles restrictions de durée, de type d’établissement ou de prestation. Un forfait de 100 euros n’équivaut pas à un remboursement intégral si la chambre coûte 140 euros.
Le deuxième piège concerne la disponibilité. La garantie ne crée pas de chambre individuelle : si vous êtes installé en chambre double, aucun supplément de chambre particulière n’est facturé et votre mutuelle n’a rien à rembourser. À l’inverse, si l’établissement vous place seul parce qu’aucune chambre partagée n’est disponible alors que vous n’avez pas demandé cette prestation, il ne peut pas vous facturer le supplément de chambre particulière.
Le troisième piège tient aux exclusions et aux délais d’attente. Une hospitalisation psychiatrique, une cure, un séjour en établissement médico-social ou une prise en charge ambulatoire peuvent obéir à des règles distinctes. Il faut également vérifier si le contrat prévoit une carence à l’adhésion ou après une amélioration de garanties.
Enfin, ne supposez pas que le tiers payant s’applique automatiquement. Certains établissements demandent une avance, puis transmettent les éléments nécessaires au remboursement. Avant une hospitalisation programmée, demandez un devis et faites-le valider par votre complémentaire santé. Vous saurez ce qui est couvert avant le séjour, plutôt que de le découvrir après.
Comment comparer les garanties de chambre particulière ?
Une comparaison utile repose sur le même niveau de lecture pour chaque contrat : montant par nuit, durée maximale, services ou séjours exclus, délai de carence et tarif de la cotisation. Il faut ensuite replacer cette garantie dans l’ensemble du contrat hospitalier : honoraires, forfait journalier, transport, assistance et soins de suite. Pour mieux distinguer les remboursements de l’Assurance Maladie, de votre complémentaire et votre reste à charge, vous pouvez également simuler votre reste à charge santé.
C’est aussi le rôle d’un courtier indépendant : partir de votre situation, comparer des contrats qui ne rémunèrent pas tous de la même façon, puis expliquer clairement ce que vous payez et ce que vous obtenez. Pour Assuransa, l’analyse ne s’arrête pas à une promesse de chambre seule : elle consiste à examiner l’ensemble de votre complémentaire santé pour éviter qu’une garantie séduisante masque des insuffisances plus coûteuses sur les soins réellement nécessaires.
Avant de changer de mutuelle, rassemblez votre tableau de garanties actuel, le montant de votre cotisation et, si vous en avez, les devis des établissements que vous fréquentez. Ces quelques informations permettent de distinguer une amélioration utile d’une hausse de prix sans bénéfice concret. Si vous hésitez sur la lecture de votre tableau de garanties, vous pouvez aussi échanger avec un conseiller avant de modifier votre contrat.
La meilleure chambre particulière est celle qui vous laisse le choix au moment où vous en avez besoin, sans transformer votre mutuelle en dépense disproportionnée le reste de l’année.
Votre mutuelle rembourse-t-elle correctement la chambre particulière et les autres frais d’hospitalisation ? Demandez une étude personnalisée, gratuite et sans engagement, pour vérifier vos garanties et votre reste à charge potentiel.